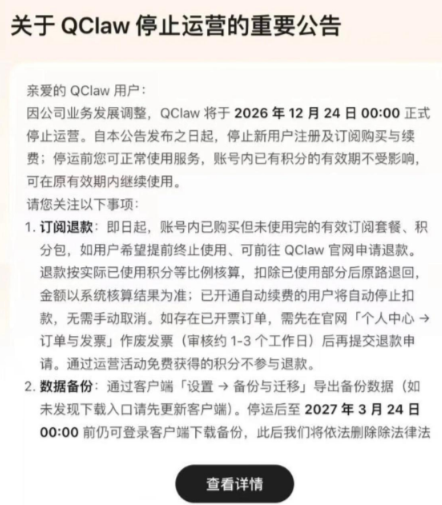
9 月 24 日 QClaw 官网发布公告停止新用户注册,12 月 24 日正式关停。产品支持用户迁移数据,完成迁移的用户还能拿到积分补贴。关停 QClaw 本质是产品线收拢,这件事也折射出整个 AI Agent 赛道的巨大变化,行业已经不再单纯比拼谁先抢占入口,转而比拼长期运营能力。

对腾讯而言,QClaw 下线说明短期热度、用户尝鲜,不足以支撑一条独立长线产品。 这并不是腾讯放弃 AI Agent 赛道,而是合并入口、集中资源。QClaw 主打基于OpenClaw 的本地助手、微信远程操控;WorkBuddy 定位办公 AI 智能体。把 QClaw 的用户、研发团队迁移至 WorkBuddy,就是把算力、人力集中维护一套完整的效率 Agent,砍掉内部重复开发。腾讯对外解释,这属于业务调整与资源整合。
早些年各家疯狂做产品、抢龙虾(OpenClaw)相关入口。现在竞争重点变了,能不能稳定执行任务、妥善管理权限、留住用户,同时控制推理成本、保证服务质量。 腾讯把用户迁移到 WorkBuddy,理论上利于集中发力,但最终能不能留住用户,核心还是产品好不好用,单靠迁移补贴很难长期留住人。
腾讯内部的赛马机制大家都熟悉,微信就是赛马跑出来的。 但以前一场赛马试验能跑两三年,现在 AI 赛道9 个月就能定生死。AI 行业迭代速度极其夸张。年初还算稀缺的能力,到年中就变成基础标配,年底几乎所有产品都自带。 单独上线一款独立 AI 助手 App,很容易变成和公司内部其他团队抢同一批用户、同一批算力资源。更深层的痛点是依靠开源封装做出来的产品,几乎没有护城河。OpenClaw 本身是开源公开项目,任何人都可以拿来封装做产品。QClaw 能打的底牌,只有腾讯品牌和微信入口,而这两样 WorkBuddy 同样具备。 两者核心资产高度重叠,保留谁、砍掉谁,更多是公司内部组织资源取舍,不完全取决于产品本身口碑。腾讯公告也提到产品收获大量好评,但好评并不代表可以保留。 这就是 2026 年 AI 应用层最真实是大厂模型差距不大、入口能力接近,比拼的是资源能不能集中发力。那些分散试水的小型独立产品,会陆续被整合收编。这不算产品失败,是大厂的常规打法。
对创业公司来说这件事更值得警醒,你以为对手是大厂某一款 AI 产品,实际上大厂可以直接关停这款产品,换另一个主力产品继续和你竞争。站在用户角度看这次关停,公告页面只保留查看公告、数据迁移、退款三个入口,排版简洁,处理方式很克制。一款仅上线 9 个月的产品,能做好完整善后,团队是认真做过产品的。但在 AI 行业,认真做产品,并不等于能活下来。当然,这件事也可以理解成一次正常产品迭代,甚至算得上 AI 圈内少见的平稳过渡。 QClaw 诞生的核心意义,就是承接 OpenClaw 带来的海量流量,本质属于流量试水型产品。当 OpenClaw 的热度回落,从成本、生态位综合考量,QClaw 就完成了使命,可以下线。 接替它的 WorkBuddy 属于类似 Codex 形态,绝大多数 QClaw 的功能它都能实现,两者最大差距原本是 IM 软件交互体验。但 WorkBuddy 背靠腾讯,本身就可以接入微信,这个短板直接补上。QClaw 的用户能够平稳迁移,相当于腾讯内部资源流转,属于一次很成熟的产品战略。
这类流量向子产品有两个作用,一是赌一波爆发的可能性;二是长期看,本身就带有消耗属性,和大型营销活动逻辑类似。 可以类比早年微信全民打飞机,当年微信要推春晚红包,最大阻碍是用户不愿更新微信版本,不更新就看不到红包。于是推出全民打飞机小游戏,想要玩游戏就得升级微信,升级后才能参与春晚红包活动,最终带动微信支付破局。 打飞机只是昙花一现的子产品,目标是完成背后更大的战略任务。QClaw 也是同理,先接住 OpenClaw 的流量;等WorkBuddy成熟、OpenClaw 热度褪去,就把资源收拢到主线产品。
不止腾讯,全行业都在做同样的整合, 阿里把 QoderWork、悟空、MuleRun 三款智能体合并,并入千问办公;字节将 TRAE、扣子团队整体并入豆包;百度把 dodo 并入百度搭子,9 月又将文心快码整合进去。AI Agent 推理成本很高,多产品线、多入口等于持续重复烧钱。更关键的是记忆能力 ——AI 智能体越用越懂用户,前提是你的所有对话、记忆数据集中在一处。入口越分散,每个产品只能拿到你的部分信息,AI 的效果会大打折扣。
这套整合逻辑,对厂商来说非常划算,但对用户有利有弊。 好处是不用在设备上安装一堆同类 AI 助手;弊端是用户选择变少。一旦大厂调整产品规划,你在同一家公司内部,都没有继续使用旧产品的选择权。 今年上半年,各大厂疯狂上新 AI 入口;下半年集体转向做减法,QClaw 只是第一个公开宣布停运的产品。
未经授权请勿用于任何商业用途



发表评论